Glossaire immobilier du Genevois : l’essentiel à connaître
Glossaire immobilier du Genevois : tous les termes clés pour acheter, vendre ou investir en Haute-Savoie, avec les spécificités frontaliers.
Pascale & Philippe Sauvaget
· 14 min de lecture
Le Genevois français, entre Léman et Voirons, conjugue attractivité frontalière et contraintes locales spécifiques. L’emploi en Suisse, les mobilités transfrontalières (CEVA/Léman Express), la tension du marché et le classement en zone B1 influencent directement les parcours d’achat et de vente dans l’ancien, les montages de financement et les délais de transaction (service-public.fr). Dans cet environnement, les repères juridiques et fiscaux nationaux s’entrelacent avec des notions propres aux frontaliers, aux risques naturels de montagne et aux politiques locales d’urbanisme.
Nous avons réuni ici un glossaire opérationnel des termes indispensables pour acheter, vendre ou investir dans l’immobilier ancien du Genevois. Chaque entrée associe définition, contexte d’utilisation locale et points de vigilance, afin de sécuriser vos décisions. Les données réglementaires renvoient à leurs sources officielles, et les particularités frontalières s’appuient sur les textes et pratiques en vigueur côté français et côté suisse.
Cinq thématiques structurent ce guide: les étapes clés de la transaction et leurs termes juridiques; les mandats et honoraires; les diagnostics techniques obligatoires; le financement et la fiscalité; enfin, les spécificités du Genevois liées aux revenus en francs suisses, à la mobilité CEVA et à l’assurance maladie des frontaliers.
Les étapes clés de la transaction : termes juridiques essentiels
L’offre d’achat est la proposition écrite par laquelle un acquéreur s’engage à acheter un bien à un prix déterminé et pendant un certain délai. Juridiquement, c’est une offre de contracter: si le vendeur l’accepte dans le délai de validité, l’accord sur la chose et le prix est formé, sous réserve de la signature d’un avant-contrat et des conditions suspensives usuelles. En pratique, nous conseillons de mentionner expressément sa durée de validité et la condition suspensive de financement pour éviter qu’une simple offre ne soit assimilée à une vente parfaite avant l’étape notariée (service-public.fr; Code civil, art. 1114 et 1583 via Légifrance).
Le compromis de vente (promesse synallagmatique) et la promesse unilatérale de vente sont deux avant-contrats aux effets différents. Le compromis engage réciproquement vendeur et acquéreur: si les conditions suspensives sont réalisées, chacun est tenu d’aller à l’acte authentique. Il prévoit fréquemment un dépôt de garantie de 5 à 10 % du prix, séquestré jusqu’à la réitération (Notaires de France). La promesse unilatérale n’engage que le vendeur: l’acheteur dispose d’une option d’achat pendant un délai fixé; la levée d’option forme la vente. Dans les deux cas, la rédaction des conditions suspensives (crédit, urbanisme, préemptions, diagnostics) et la fixation d’une date butoir claire pour la signature notariée sont essentielles (Notaires de France).
Le délai de rétractation légal de l’acquéreur non professionnel est de 10 jours à compter du lendemain de la première présentation de la notification de l’avant-contrat (loi SRU, CCH art. L271-1). Durant ce délai de 10 jours, l’acquéreur peut se rétracter sans motif ni pénalité, le cas échéant avec la restitution intégrale du dépôt versé (service-public.fr).
La condition suspensive est la clause qui subordonne la vente à la réalisation d’un événement futur et incertain. La plus courante est la condition suspensive d’obtention de prêt: à défaut d’accord bancaire dans les conditions prévues, la vente devient caduque, sans pénalité pour l’acquéreur. D’autres conditions peuvent viser l’absence de servitudes, l’obtention de documents d’urbanisme, la purge de droits de préemption ou la conformité d’un diagnostic (service-public.fr).
Le droit de préemption urbain (DPU) permet à la collectivité, lorsqu’il est institué, d’acquérir prioritairement un bien mis en vente pour réaliser des opérations d’intérêt général. Après la déclaration d’intention d’aliéner (DIA), la commune dispose d’un délai maximal de 2 mois pour se prononcer; passé ce délai de 2 mois, l’absence de réponse vaut renonciation tacite (service-public.fr).
L’acte authentique notarié est l’acte définitif de vente. Le notaire y vérifie la validité du titre, purge les hypothèques, collecte les pièces d’urbanisme, encaisse le prix, puis publie la vente au service de la publicité foncière. Sa signature transfère la propriété et permet la remise des clés, sauf aménagement particulier (Notaires de France).
Les frais d’acquisition dans l’ancien, couramment appelés « frais de notaire », couvrent les droits d’enregistrement, la taxe de publicité foncière, les émoluments et débours. Dans l’ancien, ils représentent en moyenne 7 à 8 % du prix, selon la nature du bien et le département (Notaires de France). À titre indicatif, ces frais sont à la charge de l’acquéreur, sauf clauses spécifiques.
Mandats et honoraires : ce que vous devez savoir
Le mandat de vente encadre la relation avec le professionnel. Le mandat simple autorise plusieurs intermédiaires et la vente directe par le propriétaire; il maximise l’exposition mais dilue la responsabilité commerciale et peut nuire à la cohérence du prix d’affichage. Le mandat exclusif confie la commercialisation à un seul professionnel pendant une durée déterminée, avec un pilotage resserré, un plan d’actions unifié et un suivi renforcé; il facilite la maîtrise du calendrier et des retours du marché. Le mandat semi-exclusif autorise, selon les cas, une vente par le propriétaire tout en confiant l’essentiel des actions à un interlocuteur unique. Dans tous les cas, le mandat doit être écrit, préciser le prix net vendeur, le montant des honoraires et leur répartition (loi Hoguet; service-public.fr).
Les honoraires d’agence restent libres mais doivent être affichés en vitrine et en ligne. Dans le Genevois, nous observons des barèmes généralement compris entre 3 % et 5 % TTC du prix, avec des paliers par tranches de prix; la transparence de l’affichage et l’indication du payeur (vendeur ou acquéreur) demeurent obligatoires (DGCCRF; SeLoger – baromètre des frais d’agence).
Le mandataire immobilier et l’agent immobilier n’occupent pas la même place juridique. L’agent immobilier, détenteur de la carte professionnelle « T », engage la responsabilité de son entreprise et encaisse les fonds; le mandataire immobilier est un agent commercial inscrit, qui exerce pour le compte d’un titulaire de la carte « T », sans encaissement de fonds clients. Les deux interviennent sous le régime de la loi Hoguet, avec un mandat écrit préalable avant toute démarche (service-public.fr).
Le réseau Efficity est un réseau national de mandataires immobiliers organisés autour d’outils digitaux, d’un maillage local et d’une supervision par des détenteurs de la carte professionnelle « T ». Dans le Genevois, nous mettons ce réseau au service des vendeurs et des acquéreurs de l’ancien, avec des méthodes adaptées aux marchés frontaliers et aux contraintes de temps des actifs transfrontaliers (Efficity).
Les diagnostics immobiliers obligatoires
Tableau récapitulatif (vente/location ancien):
Le DPE classe les logements de A à G selon leur consommation d’énergie et leurs émissions de gaz à effet de serre. Les étiquettes F et G signalent les logements les plus énergivores. À la location, les logements classés G sont interdits à la mise en location depuis 2025, et ceux classés F seront interdits à compter de 2028, avec un calendrier progressif d’exigence de décence énergétique (service-public.fr). À la vente, l’audit énergétique réglementaire est requis pour les maisons et immeubles en monopropriété classés F et G, et s’étend ensuite à E selon le calendrier en vigueur (service-public.fr).
Le diagnostic amiante s’impose pour les immeubles dont le permis de construire est antérieur au 1er juillet 1997; il est illimité si l’absence d’amiante est constatée, sinon assorti d’un suivi périodique (service-public.fr). Le constat de risque d’exposition au plomb (CREP) concerne les logements d’avant le 1er janvier 1949; sa durée est illimitée si négatif, et d’1 an s’il révèle des concentrations dangereuses (service-public.fr). Le diagnostic termites dépend d’arrêtés préfectoraux définissant les zones infestées; en cas d’obligation, sa durée de validité est de 6 mois (service-public.fr).
L’ERP informe sur les risques naturels, miniers, technologiques, la pollution des sols, le bruit aérien et la sismicité. La Haute-Savoie compte des communes classées en sismicité moyenne à forte, relevant des zones 3 à 5 selon la cartographie nationale, ce qui impose une vigilance particulière et la consultation des plans de prévention des risques naturels (PPRN) disponibles sur Géorisques (georisques.gouv.fr). Dans le Genevois, l’ERP doit être remis à jour si la situation évolue, sa validité étant de 6 mois (service-public.fr).
Les diagnostics gaz et électricité visent les installations de plus de 15 ans et ont une validité de 3 ans pour la vente et 6 ans pour la location (service-public.fr). Le contrôle SPANC est obligatoire pour les ventes de biens non raccordés au tout-à-l’égout et date de moins de 3 ans au moment de la signature (service-public.fr). Enfin, la loi Carrez s’applique aux lots de copropriété et impose la mention de la surface privative; la mesurage est valable sans limite en l’absence de travaux modifiant la surface (service-public.fr).
Financement et fiscalité : les termes clés
Le taux d’endettement correspond à la part des revenus allouée au remboursement des crédits. Les règles du HCSF plafonnent le taux d’effort à 35 % assurance comprise pour la majorité des dossiers, avec une possibilité de dérogation encadrée pour une fraction limitée de la production de crédits (HCSF). Cette contrainte guide la construction du plan de financement, particulièrement pour les ménages frontaliers dont les revenus sont perçus en francs suisses mais le crédit contracté en euros.
Le PTZ en zone B1, qui inclut le Genevois haut-savoyard, est recentré sur des opérations spécifiques, avec des plafonds de ressources et des montants ajustés par composition familiale. En 2026, dans l’ancien, son éligibilité est limitée et encadrée; pour un projet d’acquisition dans l’ancien dans le Genevois, il convient de vérifier au cas par cas les critères et la localisation, la zone B1 étant principalement tournée vers d’autres segments dans la réglementation en vigueur (service-public.fr). Nous attirons votre attention sur l’obligation d’occupation à titre de résidence principale et sur les conditions de ressources, qui s’apprécient à la date de l’offre de prêt (service-public.fr).
L’assurance emprunteur garantit le remboursement du crédit en cas de décès, invalidité, incapacité de travail et, selon options, perte d’emploi. Depuis la loi Lemoine, la résiliation et la substitution de l’assurance sont permises à tout moment, sans frais, sous réserve d’équivalence de garanties, ce qui favorise la mise en concurrence (service-public.fr). Pour les frontaliers, la cohérence entre la devise des revenus, les garanties d’invalidité et le régime de sécurité sociale déclaré doit être vérifiée avant signature.
La plus-value immobilière sur la vente d’un bien autre que la résidence principale est en principe imposée à 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 % au total avant abattements pour durée de détention (service-public.fr; BOFiP). L’exonération s’applique à la cession de la résidence principale et, sous conditions, à la première cession d’un logement autre que la résidence principale si remploi et absence de propriété de la résidence principale dans une période donnée (service-public.fr). Les abattements pour durée de détention conduisent à une exonération d’impôt sur le revenu après 22 ans et de prélèvements sociaux après 30 ans (service-public.fr).
La taxe foncière est due par le propriétaire au 1er janvier; la taxe d’habitation est supprimée pour les résidences principales mais subsiste pour les résidences secondaires (THRS), avec une possibilité de majoration en zones tendues décidée par les communes, ce qui inclut des communes du Genevois (service-public.fr). La vérification de l’affectation (résidence principale, secondaire ou logement vacant) et des délibérations locales évite les mauvaises surprises.
Le déficit foncier permet, en cas de dépenses de réparation et d’entretien supérieures aux loyers perçus, d’imputer jusqu’à 10 700 € par an sur le revenu global, le solde étant reportable sur les revenus fonciers des années suivantes, sous conditions et engagements de location (service-public.fr; BOFiP). En meublé, le statut de loueur en meublé non professionnel (LMNP) relève des BIC, avec un régime micro-BIC ou réel permettant l’amortissement du bien et du mobilier, sous réserve du respect des plafonds et de l’absence d’inscription au RCS en qualité de loueur professionnel (service-public.fr; BOFiP). Dans le Genevois, l’arbitrage entre location nue et meublée s’effectue à l’aune de la demande locative transfrontalière et de la fiscalité personnelle.
Spécificités du Genevois : termes propres aux frontaliers
Le frontalier, dans l’usage fiscal et social franco-suisse, est un résident en France qui travaille en Suisse et regagne en principe son domicile au moins une fois par semaine. En Suisse, l’autorisation correspondante est le permis G, délivré par les autorités cantonales aux travailleurs résidant dans un État voisin et exerçant une activité salariée en Suisse; le permis G est généralement valable pour la durée du contrat (CDD) ou 5 ans en cas de CDI, renouvelable (ch.ch; ge.ch).
La convention fiscale franco-suisse du 9 septembre 1966, modifiée par plusieurs avenants, vise à éviter les doubles impositions et à prévenir l’évasion fiscale (Légifrance). Pour les salariés du canton de Genève, l’impôt est prélevé à la source en Suisse; un mécanisme de reversement au bénéfice des départements français riverains compense cette imposition à la source, tandis que les intéressés déclarent en France leurs revenus mondiaux pour le calcul du taux effectif (impots.gouv.fr; Légifrance). Les situations varient pour d’autres cantons (Vaud, Valais), rendant nécessaire un examen des accords particuliers avant un projet d’acquisition.
Lors d’un financement en France avec revenus en francs suisses, les banques appliquent souvent une décote prudentielle sur les revenus convertis en euros afin de couvrir le risque de change; dans la pratique, cette décote s’observe fréquemment dans une fourchette de 15 à 20 % selon les établissements, sans caractère réglementaire, et doit être vérifiée au cas par cas dans l’offre de prêt (banques régionales; informations commerciales publiques). Cette approche impacte directement la capacité d’emprunt calculée au regard du plafond HCSF de 35 % (HCSF).
La zone B1, classification réglementaire utilisée notamment pour le PTZ et certaines aides, recouvre les territoires tendus comme le Genevois haut-savoyard, avec des plafonds de ressources et des barèmes spécifiques. L’inscription en zone B1 influe sur les aides mobilisables et sur le calibrage des projets, même si, en 2026, l’ancien du Genevois tire surtout sa dynamique de la pression frontalière et des mobilités quotidiennes (service-public.fr).
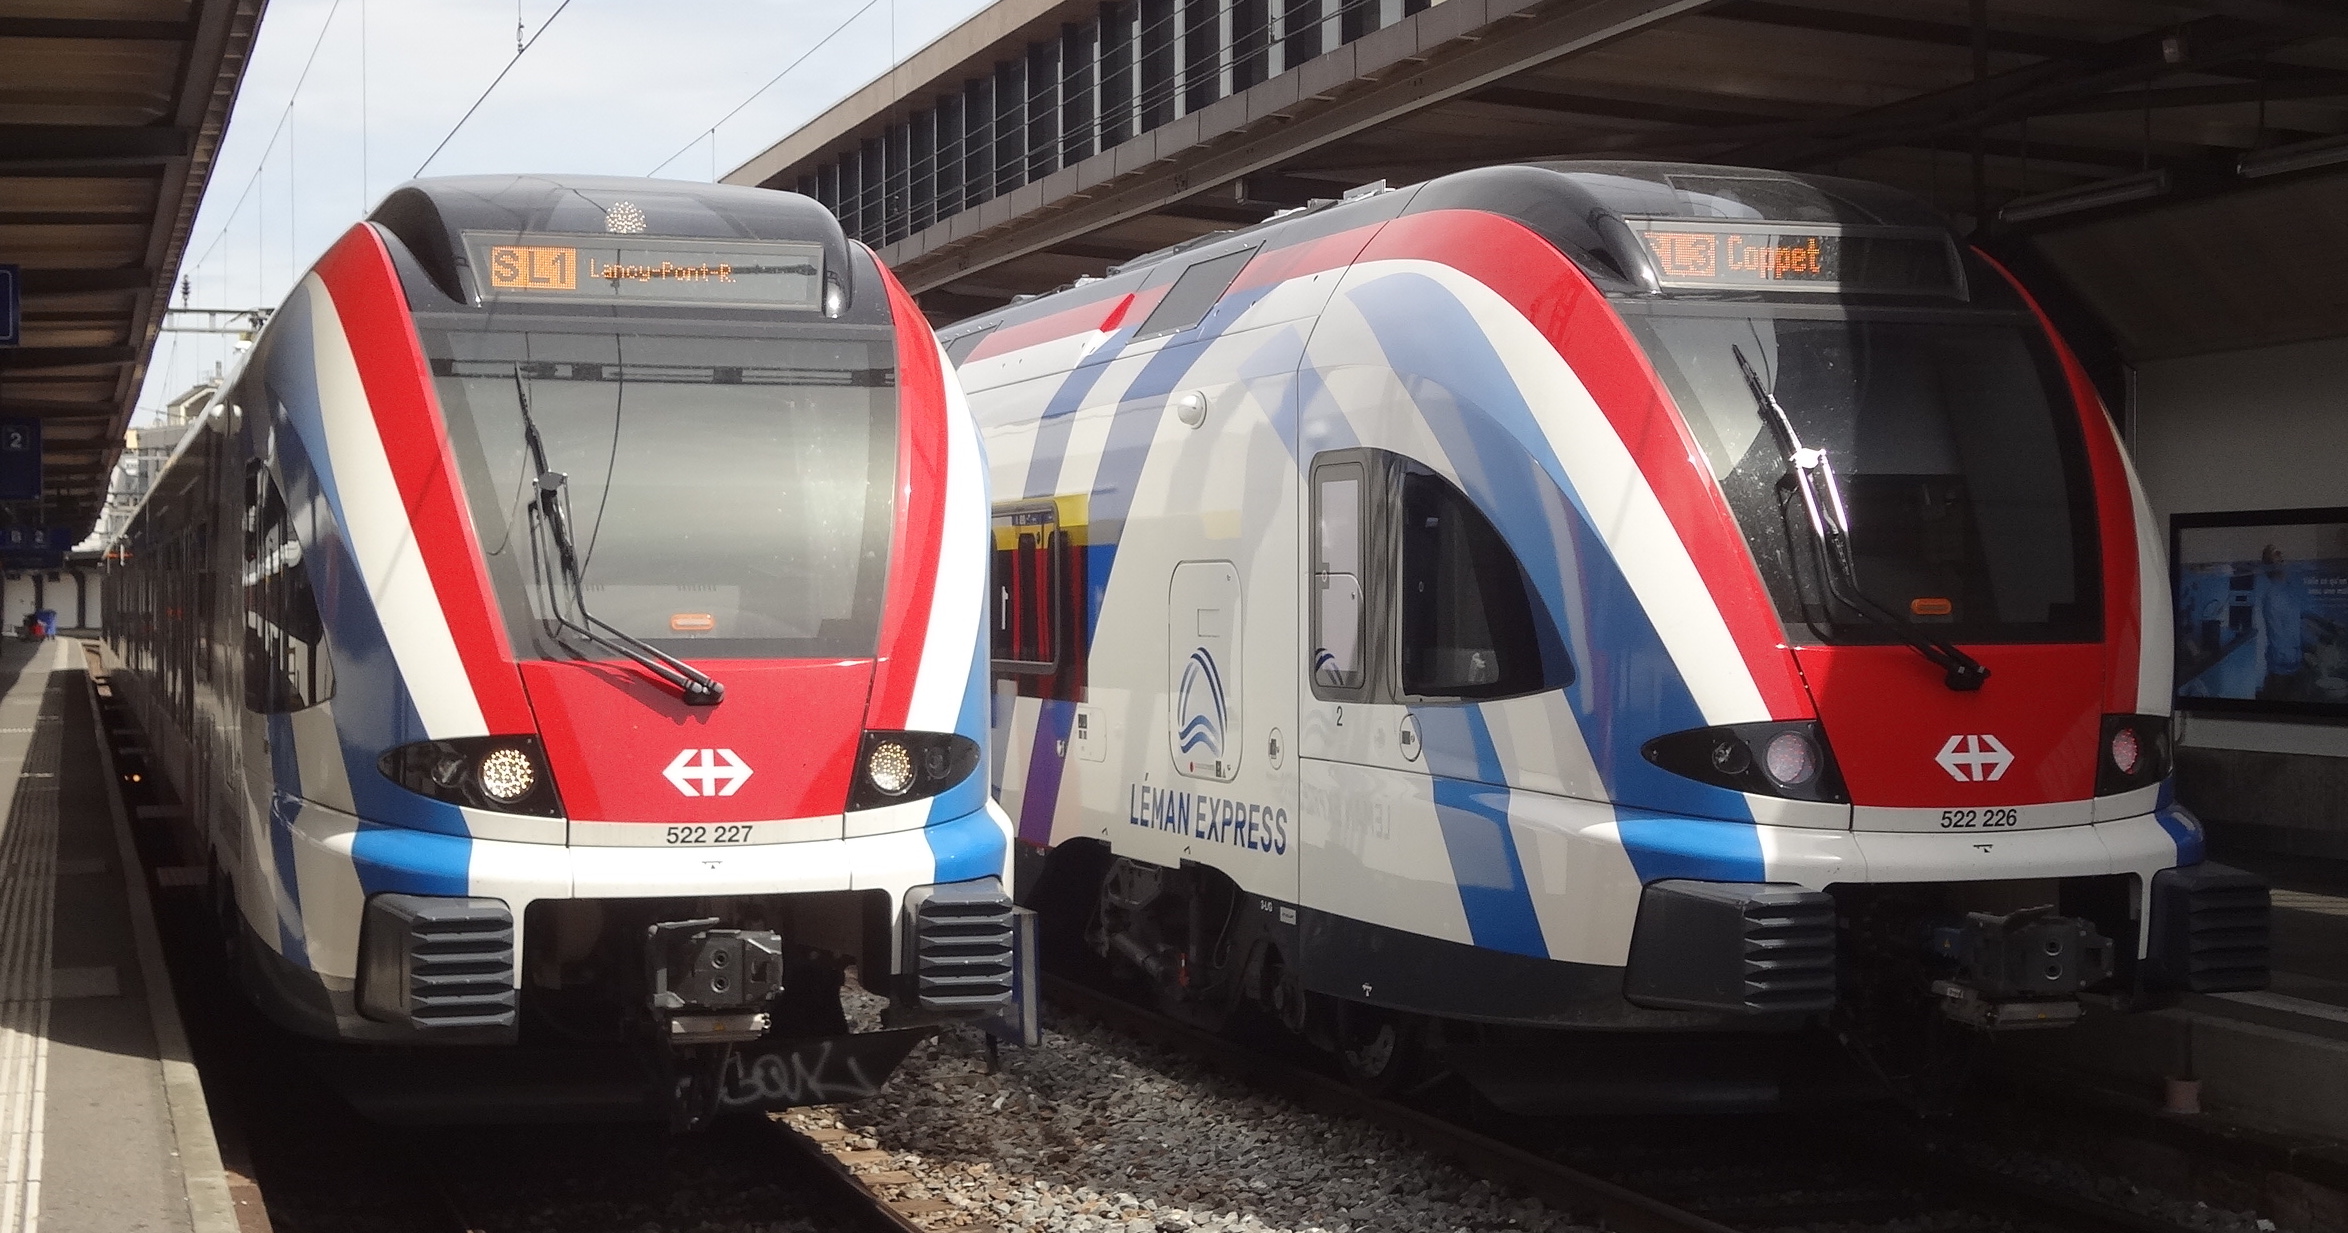
Le Léman Express (CEVA) a structuré les temps de parcours entre Annemasse, Genève et les vallées connectées, générant une prime d’accessibilité dans les communes à proximité immédiate des gares. Les analyses notariales et les observatoires locaux mettent en évidence un effet de valorisation dans un ordre de grandeur de quelques points de pourcentage dans les périmètres les mieux desservis, à comparer aux dynamiques générales de marché; il convient toutefois d’examiner les données locales DVF pour mesurer précisément l’effet à l’adresse (notaires territoriaux; observatoires locaux). La consultation de DVF (Demande de valeurs foncières), base officielle des transactions publiées par la DGFiP, permet d’objectiver les prix par secteur et par typologie sur 5 dernières années (data.gouv.fr).
Le ratio Price-to-Rent (prix/loyers) est un indicateur international qui compare le prix d’achat à un loyer annuel pour un bien comparable; au-dessus d’un certain seuil, il peut indiquer un avantage relatif de la location, toutes choses égales par ailleurs. Cet indicateur doit être calculé à l’échelle micro-locale pour le Genevois, en intégrant charges, fiscalité, entretien et coûts de financement (OCDE – indicateurs logement).
Enfin, l’assurance maladie des frontaliers relève d’un droit d’option entre l’affiliation au système français (CMU via CPAM) et une assurance privée en Suisse; ce choix doit être exercé dans un délai de 3 mois à compter du début d’activité en Suisse, à défaut de quoi l’assuré peut être affilié d’office selon les règles applicables (ameli.fr; CLEISS). Ce paramètre interagit avec l’assurance emprunteur et la protection des revenus en cas d’arrêt de travail.
<div style="background:#FFF8E7;border:1px solid #FFC241;padding:16px;border-radius:6px;"> En résumé - Dans l’ancien, cadrez votre projet autour d’un avant-contrat sûr (compromis ou promesse) et d’un DDT complet, puis d’un acte authentique sécurisé chez le notaire (Notaires de France; service-public.fr). - Respectez le délai SRU de 10 jours et préparez des conditions suspensives adaptées à votre situation, notamment l’obtention du prêt (service-public.fr). - Anticipez DPE, ERP, sismicité et PPRN propres au Genevois, ainsi que l’éligibilité limitée des aides comme le PTZ en zone B1 pour l’ancien (service-public.fr; georisques.gouv.fr). - Calibrez votre financement avec le plafond HCSF de 35 % et, si revenus en CHF, la décote prudentielle souvent appliquée par les banques (HCSF; informations bancaires publiques). - Appuyez-vous sur DVF pour objectiver les prix et sur l’analyse de l’accessibilité CEVA/Léman Express à l’échelle de la gare la plus proche (data.gouv.fr). </div>
Photo de couverture : © Guilhem Vellut from Annecy, France, CC BY 2.0 · source Wikipédia
Questions fréquentes
Le compromis (promesse synallagmatique) engage réciproquement vendeur et acquéreur à conclure la vente si les conditions suspensives sont remplies, souvent avec un dépôt de 5 à 10 % séquestré (Notaires de France). La promesse unilatérale engage le vendeur seul, l’acheteur disposant d’une option d’achat pendant un délai fixé; la vente est formée à la levée d’option (Notaires de France).
Un projet immobilier dans le Genevois ?
Pascale & Philippe Sauvaget vous accompagnent avec une expertise locale reconnue (4,9/5).
Demander une estimation gratuite