Frontalier et immobilier dans le Genevois : acheter côté français
Frontalier immobilier Genevois : acheter côté français, financement en CHF, fiscalité, communes à cibler et avantages vs côté suisse.
Pascale & Philippe Sauvaget
· 11 min de lecture
Le Genevois français s'est affirmé comme l'un des territoires les plus dynamiques pour les actifs travaillant en Suisse. En Haute-Savoie, le nombre de résidents exerçant de l'autre côté de la frontière a franchi la barre symbolique des cent mille, avec environ 105 000 frontaliers haut-savoyards employés en Suisse, principalement à Genève (INSEE Auvergne-Rhône-Alpes, 2024). Cet ancrage transfrontalier façonne en profondeur les choix résidentiels, la solvabilité et, in fine, le marché immobilier local.
L'équation économique est singulière et, pour beaucoup, favorable. Des revenus perçus en francs suisses, soutenus par un taux de change historiquement porteur pour le pouvoir d'achat côté euro, se confrontent à des prix de l'ancien nettement plus accessibles en France voisine qu'à Genève. Avec un salaire médian frontalier à Genève autour de 6 500 CHF par mois et une parité oscillant autour de 1 CHF ≈ 1,00–1,05 € selon les périodes récentes, la capacité d'emprunt exprimée en euros demeure robuste pour des prix moyens compris entre 4 000 et 4 500 €/m² dans le Genevois français (OFS, 2025; Banque nationale suisse, juin 2026; Notaires de France – Indicateurs des marchés, 1er semestre 2026).
Trois profils dominent les projets d'acquisition dans le Genevois français. D'abord, les jeunes actifs ou couples primo-accédants, qui arbitrent entre surface et proximité des gares du Léman Express pour optimiser leurs trajets quotidiens. Ensuite, les familles en quête d'espace et de verdure, prêtes à s'éloigner légèrement de la frontière pour accéder à une maison ancienne avec jardin. Enfin, les investisseurs patrimoniaux frontaliers, attirés par une demande locative solide et une vacance faible, ciblent les secteurs les mieux connectés à Genève pour sécuriser la mise en location et la revente.
Nous vous proposons un parcours complet et concret. Nous examinerons d'abord les raisons structurelles qui poussent les frontaliers à acheter côté français. Nous détaillerons ensuite les règles de financement applicables aux revenus en CHF et la façon dont les banques françaises cadrent apport, décote et délai. Nous passerons en revue la fiscalité à maîtriser, l'impact des frontaliers sur le marché local, les avantages et inconvénients d'un achat en France par rapport à la Suisse, puis les communes à privilégier selon votre profil, avant un résumé et une foire aux questions.
Pourquoi les frontaliers choisissent le Genevois français
Le différentiel de prix constitue le premier déterminant. À Genève, les valeurs dans l'ancien s'inscrivent fréquemment dans une fourchette de 12 000 à 18 000 CHF/m² selon les quartiers, niveaux et prestations, un ordre de grandeur confirmé par les observatoires immobiliers romands en 2025-2026 (Wüest Partner – Immo-Monitoring, 2026). Côté Genevois français, la plupart des communes de Haute-Savoie proches de la frontière affichent des prix moyens dans l'ancien autour de 4 000 à 4 500 €/m² pour les appartements, avec des poches plus élevées dans les centralités les mieux desservies (Notaires de France – Indicateurs des marchés, 1er semestre 2026). Le rapport de prix, de l'ordre de 2,5 à 3 pour 1, laisse entrevoir une surface ou une qualité d'habitation sensiblement supérieures pour un budget équivalent côté français (Wüest Partner – Immo-Monitoring, 2026; Notaires de France – Indicateurs des marchés, 1er semestre 2026).
Le rapport de force CHF/EUR appuie cet arbitrage. Sur la période récente, le franc suisse reste solide, autour de 1 CHF ≈ 1,00–1,05 € selon les mois, ce qui conforte la conversion de salaires genevois en euros pour rembourser un emprunt contracté en France (Banque nationale suisse, juin 2026). À titre d'illustration, un revenu médian frontalier à Genève de 6 500 CHF mensuels, converti à 1,02 €, équivaut à 6 630 € avant prise en compte d'une éventuelle décote bancaire de prudence liée au risque de change (OFS, 2025; Banque nationale suisse, juin 2026).
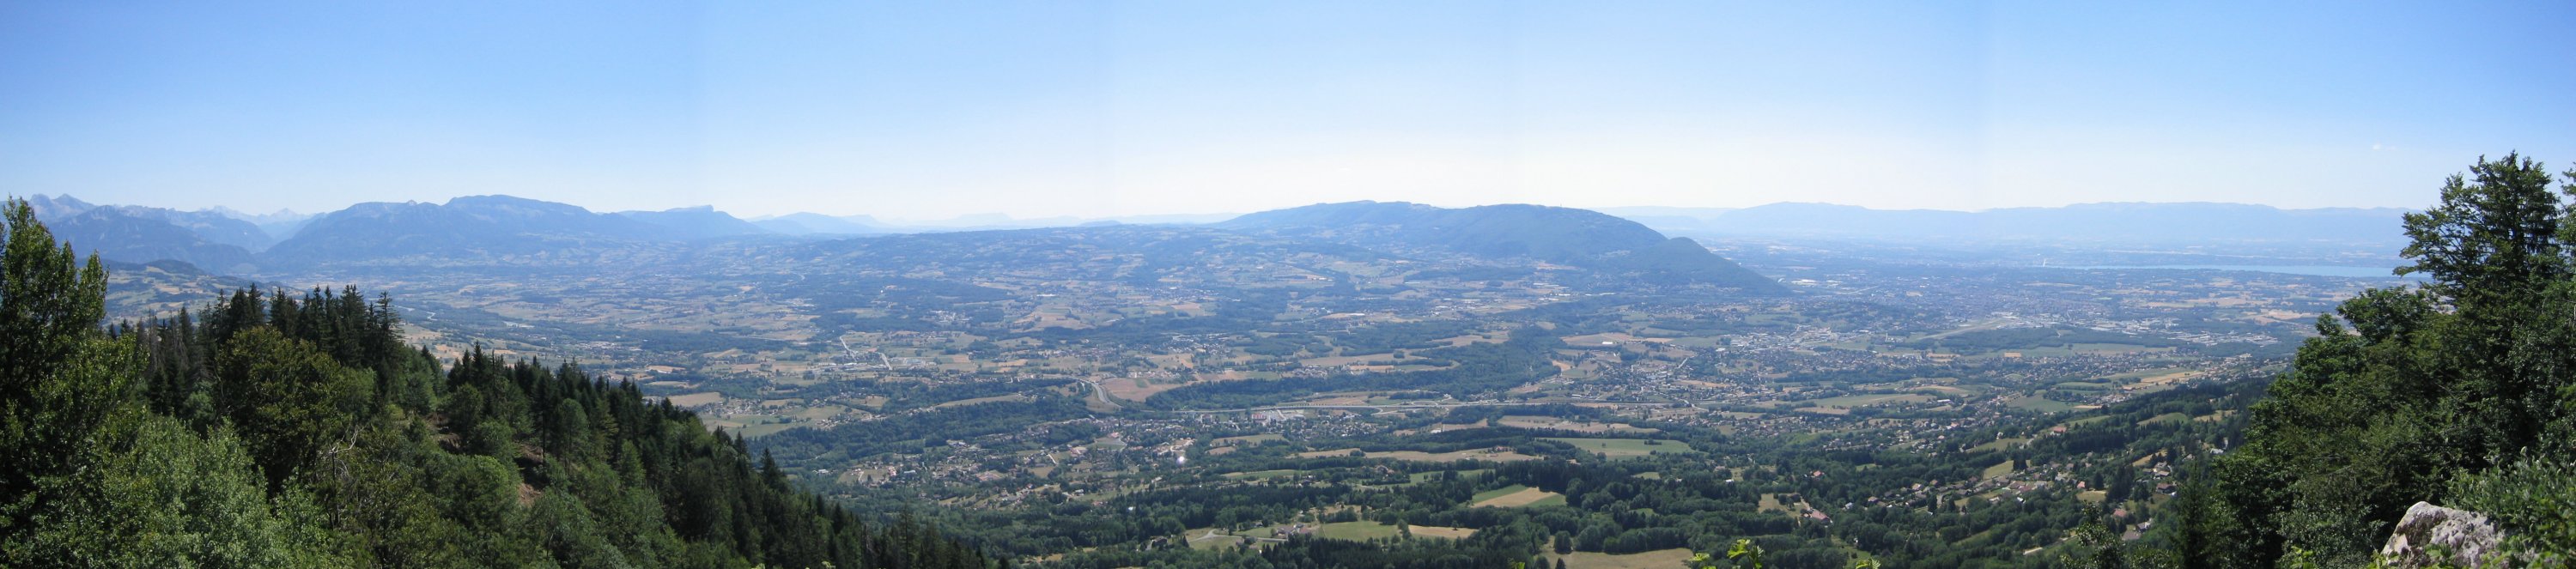
Au-delà du prix, la qualité de vie joue un rôle décisif. Les communes du Genevois français offrent un cadre résidentiel fait d'espace, de nature et de respiration paysagère, avec le Salève comme horizon immédiat et le Léman à quelques minutes des principales portes d'entrée, ainsi qu'un tissu scolaire et associatif attractif, notamment pour les familles (Département de la Haute-Savoie, 2026). Cet ancrage « à la française », sans renoncer à Genève au quotidien, séduit des ménages en quête d'équilibre.
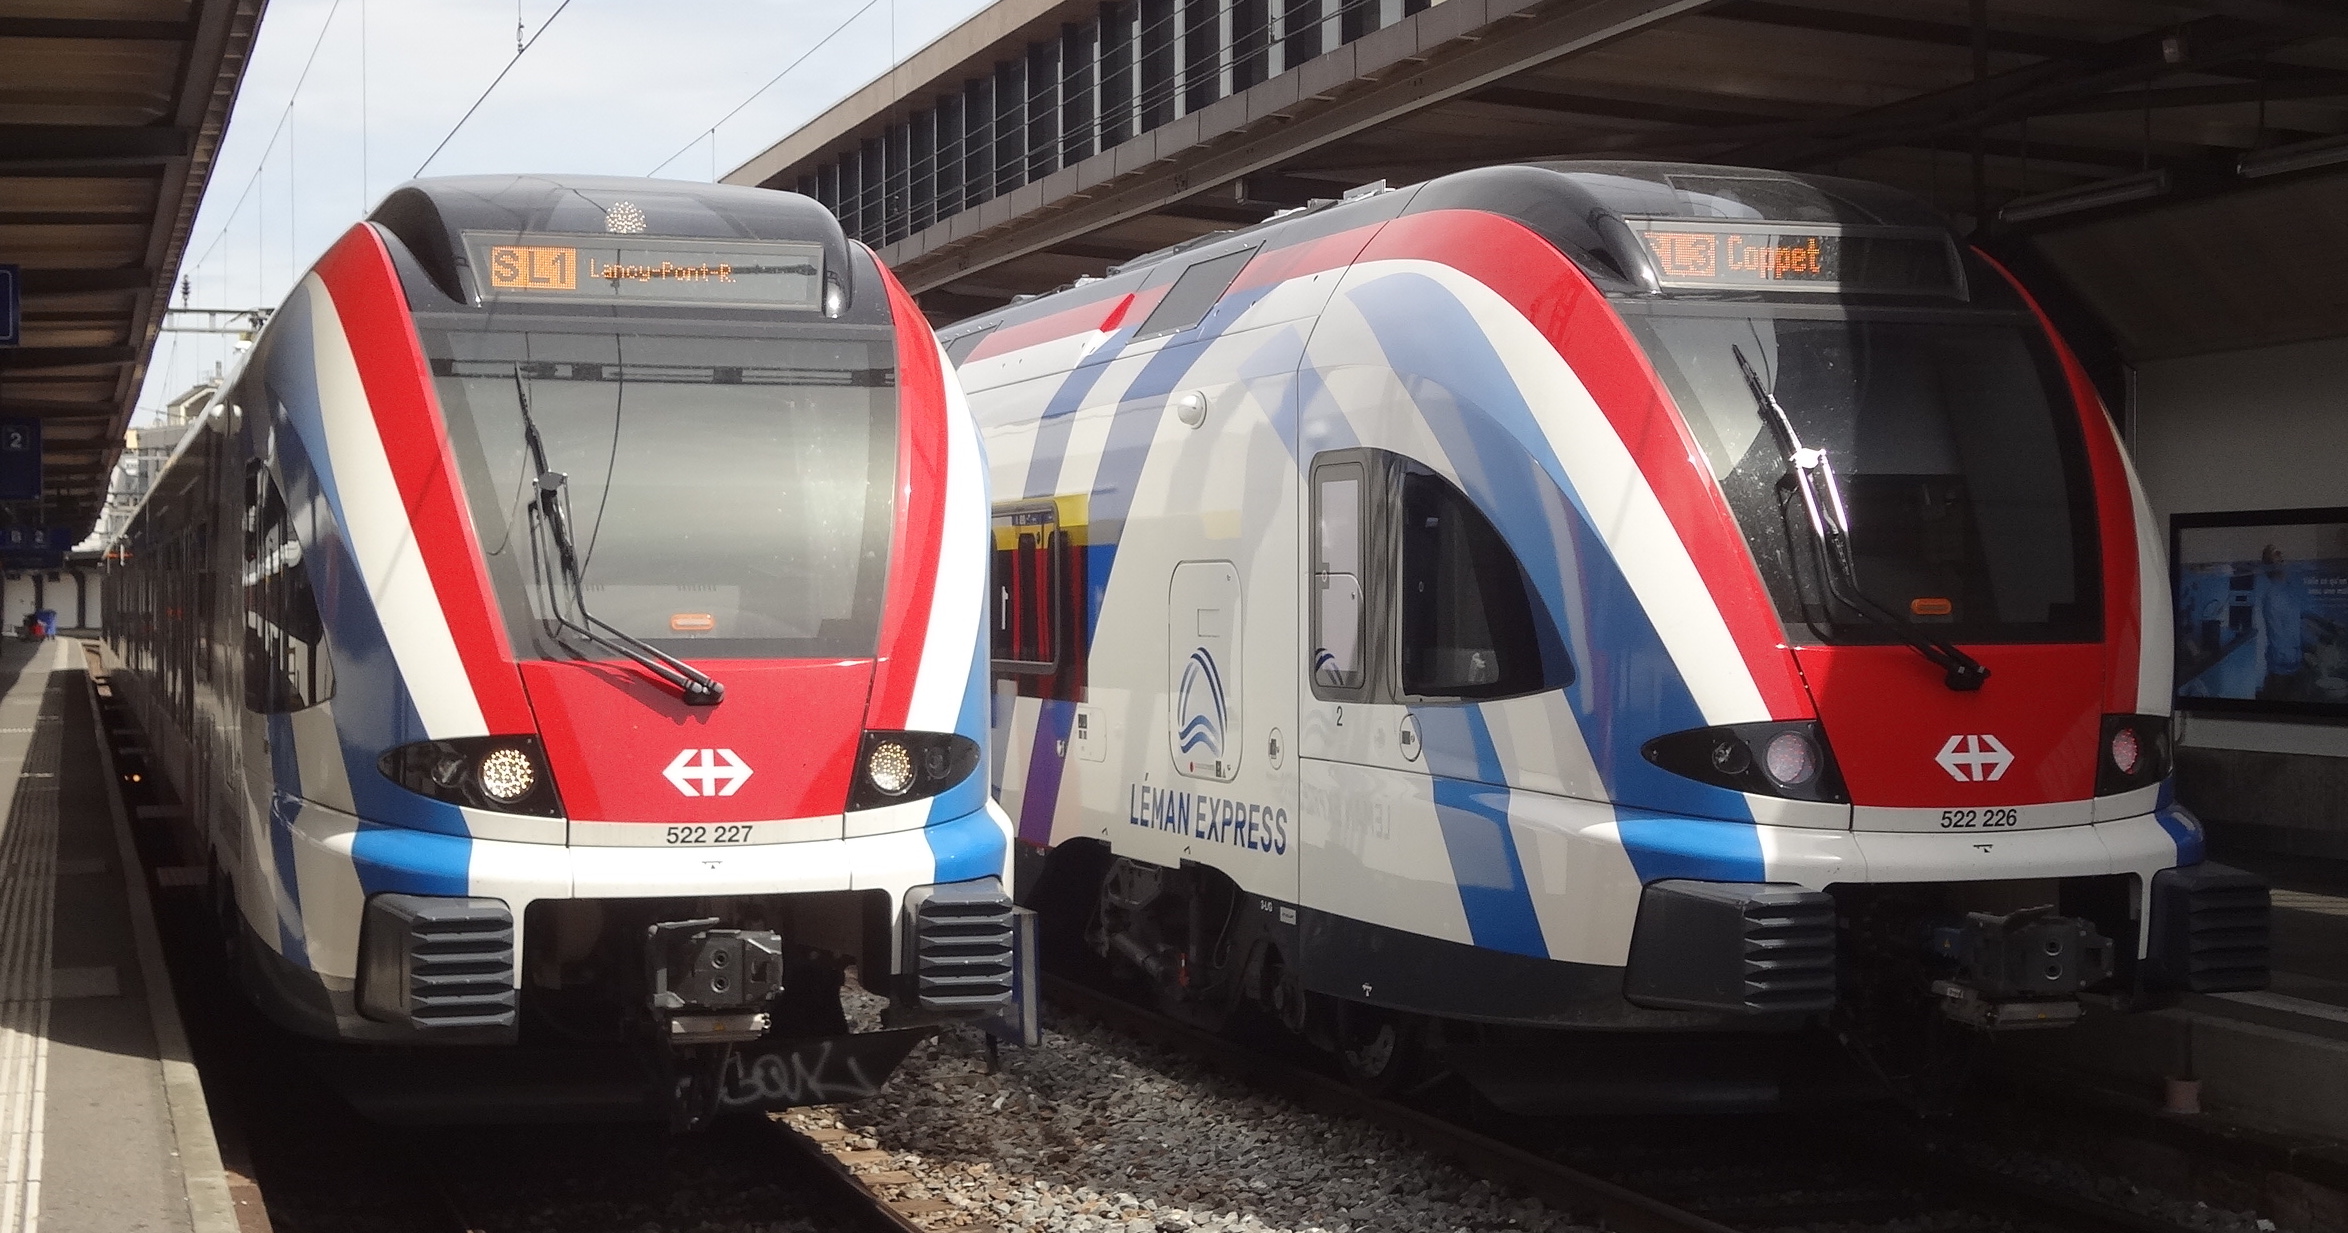
La connectivité ferroviaire via la liaison CEVA/Léman Express a achevé de reconfigurer les temps de trajet. Depuis Reignier-Ésery, les liaisons L3/L4 vers Genève-Cornavin assurent des parcours de l'ordre de 30 à 35 minutes selon l'heure et la correspondance, avec une trame cadencée en journée (Lémanis SA – Horaires Léman Express, juin 2026). Ce maillage favorise mécaniquement les communes desservies ou reliées rapidement aux gares, en particulier Reignier-Ésery, mais aussi Pers-Jussy et Arthaz-Pont-Notre-Dame, dont les habitants accèdent aisément au réseau par bus ou en voiture vers Reignier (Lémanis SA – Horaires Léman Express, juin 2026).
Financement : comment les banques traitent les revenus en CHF
Le traitement bancaire des revenus en francs suisses répond à une doctrine de prudence partagée. La plupart des établissements français appliquent une décote sur les revenus en CHF, classiquement de 15 à 20 %, afin de couvrir le risque de change et de conversion sur la durée du crédit (Crédit Agricole des Savoie – Guide frontaliers, 2026). Cette décote s'applique avant calcul du taux d'effort maximal, fixé à 35 % des revenus par la recommandation du HCSF, laquelle s'impose aux banques françaises, y compris pour les frontaliers (Haut Conseil de Stabilité Financière, mise à jour 2024).
L'exigence d'apport personnel est, elle aussi, plus élevée. Alors qu'un résident payé en euros peut, selon les profils, financer un achat ancien avec 10 % d'apport, un frontalier se verra plus souvent demander un apport minimal de 15 à 20 % pour compenser le risque devise et couvrir les frais, en particulier dans un contexte de normes HCSF stabilisées (Banque de France – Enquête Trimestrielle sur la distribution du crédit, T2 2026).
Les taux d'intérêt 2026 se sont détendus par rapport aux pics de 2023-2024. Le taux moyen des nouveaux crédits habitat à taux fixe accordés aux particuliers en France évolue autour de 3,3 à 3,6 % sur 20-25 ans au premier semestre 2026, selon la durée et le profil (Banque de France – Stat Info Taux des crédits aux particuliers, juin 2026). Les frontaliers accédant à des offres en CHF via des réseaux spécialisés peuvent obtenir des barèmes plus bas en devise, mais le choix devise dépend d'une analyse fine du risque de change à long terme (Crédit Agricole des Savoie – Guide frontaliers, 2026).
Le prêt à taux zéro 2026 reste mobilisable, y compris pour des ménages frontaliers, sous conditions strictes de ressources, de composition familiale et de localisation. En zone tendue B1, il peut intervenir notamment dans l'ancien avec travaux lorsque les communes répondent aux critères réglementaires et que les travaux représentent au moins 25 % du coût total de l'opération, avec les plafonds actualisés par l'État (Service-Public.fr – Prêt à taux zéro, mars 2026). L'éligibilité doit être vérifiée au cas par cas, les règles différant selon la commune et la nature des travaux (Service-Public.fr – Prêt à taux zéro, mars 2026).
Le délai d'obtention du financement pour un dossier frontalier varie généralement entre 6 et 10 semaines, incluant la collecte des justificatifs spécifiques, l'analyse du risque devise et l'édition de l'offre de prêt (Observatoire Crédit Logement/CSA – Tendances du crédit, 1er semestre 2026). Ce calendrier s'inscrit dans les délais moyens actuels de traitement, légèrement plus longs que pour un salarié payé en euros en raison des pièces suisses et de la validation des politiques internes (Observatoire Crédit Logement/CSA – Tendances du crédit, 1er semestre 2026).
| Salaire net en CHF/mois | Conversion € (1 CHF = 1,02 €) | Revenus après décote 20 % | Mensualité max (35 %) | Capacité d'emprunt sur 25 ans à 3,3 % |
|---|---|---|---|---|
| 3 000 | 3 060 € | 2 448 € | 856 € | ≈ 175 000 € |
| 5 000 | 5 100 € | 4 080 € | 1 428 € | ≈ 292 000 € |
| 8 000 | 8 160 € | 6 528 € | 2 284 € | ≈ 467 000 € |
Hypothèses de calcul : décote bancaire 20 % pour revenus en CHF, taux d'endettement 35 %, durée 25 ans, taux fixe 3,3 %, conversion 1 CHF = 1,02 €. Les montants sont indicatifs et hors assurance (Banque de France – Stat Info, juin 2026; Banque nationale suisse, juin 2026; Crédit Agricole des Savoie – Guide frontaliers, 2026; HCSF, 2024).
Fiscalité : les règles à connaître avant d'acheter
Le cadre juridique applicable aux frontaliers repose d'abord sur la convention fiscale franco-suisse. Un ménage qui s'installe en Haute-Savoie et y possède sa résidence principale relève de la résidence fiscale en France au sens du droit interne et des critères conventionnels, ce qui implique l'application du droit commun français pour l'ensemble des revenus imposables en France et du mécanisme d'élimination des doubles impositions prévues par la convention du 9 septembre 1966 (Convention fiscale franco-suisse, 1966; BOFiP-Impôts, mise à jour 2025).
Les salaires genevois des résidents frontaliers sont, dans la plupart des cas, imposés à la source dans le canton de Genève, puis déclarés en France et pris en compte pour le calcul du taux effectif, un crédit d'impôt de méthode « exemption avec progressivité » éliminant la double imposition sur ces revenus d'activité (Accord France–Genève du 29 janvier 1973; BOFiP-Impôts, mise à jour 2025). Les prélèvements sociaux français s'appliquent aux revenus du patrimoine et produits de placement relevant de la fiscalité française, sans double appel sur les salaires déjà soumis au régime de sécurité sociale helvétique, sous réserve des règles d'affiliation et situations particulières (BOFiP-Impôts, mise à jour 2025).
Les revenus locatifs d'un bien situé en France sont imposés exclusivement en France, qu'il s'agisse d'une location nue relevant du régime foncier (micro-foncier avec abattement de 30 % sous condition de seuil ou réel) ou d'une location meublée au régime BIC (LMNP), conformément à l'article 6 de la convention (Convention fiscale franco-suisse, 1966; BOFiP-Impôts, mise à jour 2025). Ce principe s'applique indifféremment aux résidents français et aux non-résidents, avec des modalités distinctes pour ces derniers.
La plus-value immobilière obéit aux règles françaises. La cession de la résidence principale en France bénéficie d'une exonération totale d'impôt sur le revenu et de prélèvements sociaux, sous réserve des critères d'occupation et de délais usuels (CGI, art. 150 U; BOFiP-Impôts, mise à jour 2024). Les cessions de résidences secondaires et de biens locatifs sont imposées à 19 % d'impôt sur le revenu, majorés des prélèvements sociaux au taux en vigueur, avec des abattements pour durée de détention conduisant à des exonérations au terme des délais prévus par la loi (CGI, art. 150 U à 150 VC; BOFiP-Impôts, mise à jour 2025).
Les impôts locaux, taxe foncière et, le cas échéant, taxe d'habitation sur les résidences secondaires, sont dus en France selon les valeurs locatives cadastrales et les taux votés par les collectivités, la taxe d'habitation étant supprimée sur les résidences principales pour la quasi-totalité des ménages (impots.gouv.fr – Fiches pratiques, 2026). L'avantage majeur pour un frontalier propriétaire-occupant tient à l'absence de double imposition internationale sur la résidence principale française, le bien étant imposable en France et non en Suisse au titre des revenus immobiliers (Convention fiscale franco-suisse, 1966; BOFiP-Impôts, mise à jour 2025).
Impact des frontaliers sur le marché immobilier du Genevois
La part des acheteurs frontaliers est devenue prépondérante dans de nombreuses communes du Genevois français. Les observatoires locaux estiment que les ménages percevant une partie ou la totalité de leurs revenus en CHF représentent plus de la moitié des acquéreurs dans les micro-marchés les plus proches de la frontière et des gares CEVA, avec des pointes nettement supérieures selon les segments (Observatoire statistique transfrontalier du Grand Genève – Chiffres-clés, 2025). Cette surreprésentation s'explique par la solvabilité, la recherche de gain de surface et la proximité au bassin d'emploi genevois.
L'effet sur les prix se manifeste de deux manières. D'abord, une « prime CEVA » s'observe à proximité immédiate des gares et des axes les mieux connectés à Genève, avec des écarts évalués à +5 à +8 % à caractéristiques comparables par rapport à des secteurs moins bien desservis (Observatoire du logement du Grand Genève – Note de conjoncture, 2025). Ensuite, une prime « Genevois frontalier » se maintient par rapport à des territoires haut-savoyards plus éloignés comme le Faucigny, du fait d'une demande structurée par les flux de travailleurs transfrontaliers (Notaires de Haute-Savoie – Conjoncture de l'immobilier ancien, 1er semestre 2026).
La tension de marché reste élevée. Les délais de vente médians pour les appartements anciens se situent le plus souvent entre 60 et 75 jours dans les communes très recherchées, un niveau court au regard des standards nationaux récents (Notaires de Haute-Savoie – Conjoncture de l'immobilier ancien, 1er semestre 2026). La vacance locative inférieure à 3 % dans les centralités connectées confirme la pression de la demande, portée par les frontaliers et les actifs locaux en mobilité (Observatoire du logement du Grand Genève – Marché locatif, 2025).
Ce dynamisme n'est pas exempt de risques. La dépendance à la conjoncture helvétique et la volatilité du taux de change CHF/EUR peuvent infléchir la demande et la solvabilité des ménages, à la hausse comme à la baisse, ce qui justifie une approche prudente dans les projections de long terme (Banque nationale suisse – Statistiques de change, juin 2026).
Avantages et inconvénients côté français
| Critère | Côté français (Genevois FR) | Côté suisse (canton de Genève) |
|---|---|---|
| Prix d'achat (ancien) | 4 000–4 500 €/m² (Notaires de France, 1er sem. 2026) | 12 000–18 000 CHF/m² (Wüest Partner, 2026) |
| Fiscalité immobilière | IR + prélèvements sociaux selon régime (BOFiP, 2025) | Impôt cantonal communal sur la propriété/rendement (Admin. fiscale GE, 2026) |
| Qualité de vie | Espace, nature, coût résidentiel moindre (Département 74, 2026) | Proximité immédiate emploi, services haut de gamme (Canton GE, 2026) |
| Temps de trajet | Trajets transfrontaliers et temps de douane (Lémanis, juin 2026) | Temps de trajet réduit intra-canton (Canton GE, 2026) |
| Devise et pouvoir d'achat | Emprunt en € alimenté par salaires en CHF (Banque de France, juin 2026) | Dépenses quotidiennes en CHF, coût de la vie plus élevé (OFS, 2025) |
Les communes à privilégier selon le profil
| Commune | Distance à la frontière | Prix appt. ancien (€/m²) | Accès CEVA / Léman Express | Profil recommandé |
|---|---|---|---|---|
| Reignier-Ésery | ≈ 12 km (douane Thônex-Vallard) | ≈ 4 700 €/m² | Gare Reignier, L3/L4 vers Genève-Cornavin ≈ 30–35 min | Actifs dépendants du rail, budgets « premium » du Genevois |
| Pers-Jussy | ≈ 13 km (douane Thônex-Vallard) | ≈ 4 300 €/m² | Bus/voiture vers gare Reignier (10–15 min) | Familles recherchant calme et jardin |
| Arthaz-Pont-Notre-Dame | ≈ 8 km (douane Thônex-Vallard) | ≈ 4 300 €/m² | Proximité Annemasse/Reignier (10–15 min) | Primo-accédants et familles, bon compromis prix/accès |
| Cornier | ≈ 16 km (douane Thônex-Vallard) | ≈ 4 000 €/m² | Accès La Roche-sur-Foron (L5) en 10–15 min | Budget maîtrisé, investisseurs long terme |
| Scientrier | ≈ 20 km (douane Thônex-Vallard) | ≈ 3 900–4 100 €/m² | Accès La Roche-sur-Foron (L5) en 10–12 min | Primo-accédants au plus juste, surface recherchée |
Photo de couverture : © MHM55, CC BY-SA 4.0 · source Wikipédia
Questions fréquentes
Oui, les banques françaises financent des ménages rémunérés en francs suisses, souvent avec une décote de 15–20 % appliquée aux revenus pour couvrir le risque de change et une exigence d'apport renforcée, typiquement 15–20 % dans l'ancien (Crédit Agricole des Savoie – Guide frontaliers, 2026; Banque de France – Enquête crédit, T2 2026).
Vous êtes frontalier et souhaitez acheter dans le Genevois ?
Pascale & Philippe Sauvaget, mandataires immobiliers Efficity depuis 7 ans dans le Genevois, vous accompagnent avec une expertise locale reconnue (4,9/5 sur RealAdvisor). Spécialistes du viager et des ventes aux enchères interactives.
Demander une estimation gratuite